
猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
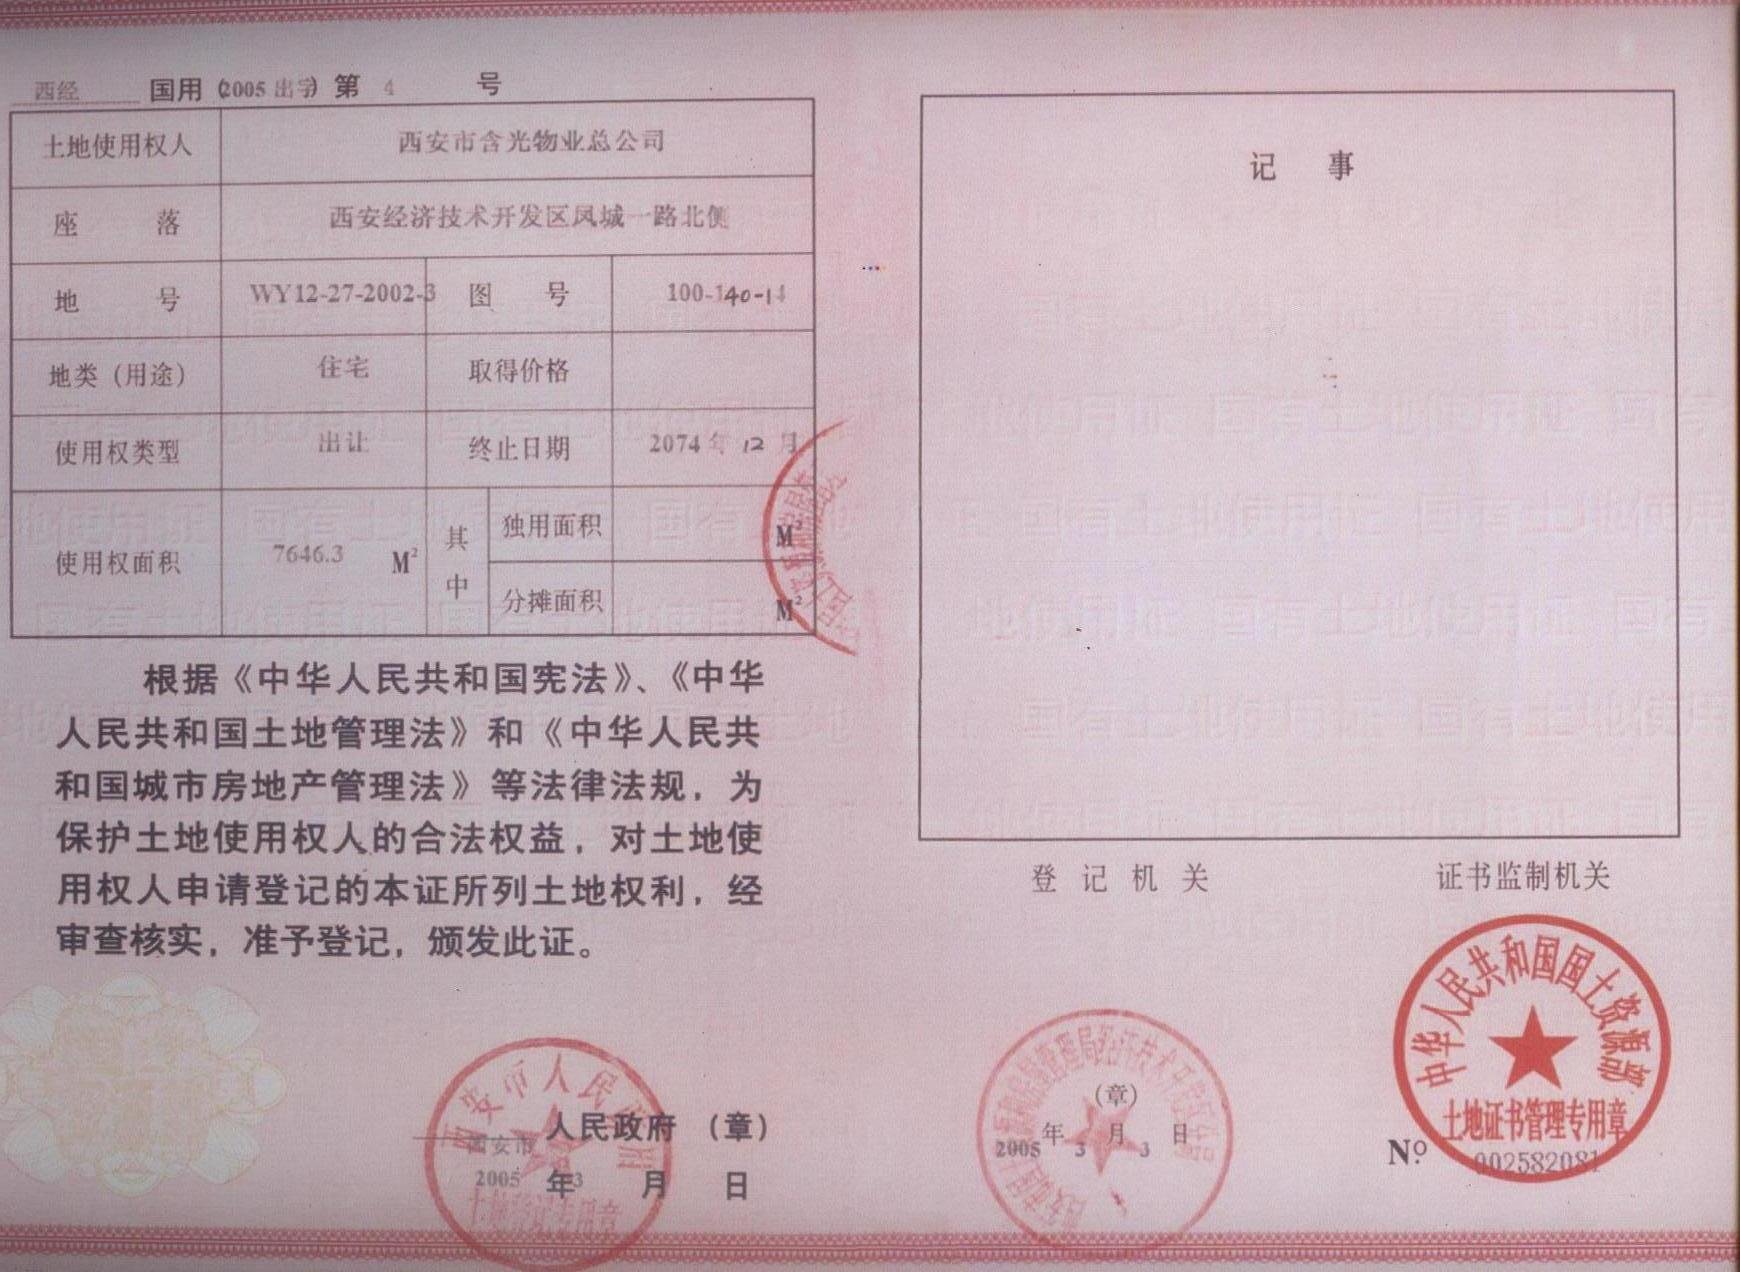
[摘要] 一建造期间土地使用税计税起始时间开发阶段的计税起始时间,应当结合以下两个文件进行判断。《城镇土地使用税暂行条例》第九条规定:新征用的土地,依照下列规定缴纳土地使用税:1征用的耕地,自批准征用之日起满一年时开始缴纳土地使用税;2征用的非耕地,自批准征...
(一)建造期间土地使用税计税起始时间
开发阶段的计税起始时间,应当结合以下两个文件进行判断。
《城镇土地使用税暂行条例》第九条规定:新征用的土地,依照下列规定缴纳土地使用税:(1)征用的耕地,自批准征用之日起满一年时开始缴纳土地使用税;(2)征用的非耕地,自批准征用次月起缴纳土地使用税。
《财政部 国家税务总局关于房产税、城镇土地使用税有关政策的通知》(财税[2006]186号)第二条第一款规定:以出让或转让方式有偿取得土地使用权的,应由受让方从合同约定交付土地时间的次月起缴纳城镇土地使用税;合同未约定交付土地时间的,由受让方从合同签订的次月起缴纳城镇土地使用税。
(二)建造期间土地使用税计税依据
1.总计税面积的确定
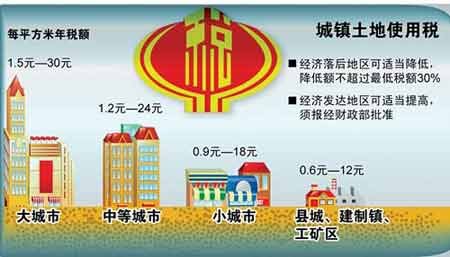
房地产开发企业建造期间土地使用税开征的计税依据,应依据下面两个规定:
《城镇土地使用税暂行条例》第三条:土地使用税以纳税人实际占用的土地面积为计税依据,依照规定税额计算征收。前款土地占用面积的组织测量工作,由省、自治区、直辖市人民政府根据实际情况确定。
《国家税务局关于土地使用税若干具体问题的解释和暂行规定》(国税地字[1988]015号)第六条:纳税人实际占用的土地面积,是指由省、自治区、直辖市人民政府确定的单位组织测定的土地面积。尚未组织测量,但纳税人持有政府部门核发的土地使用证书的,以证书确认的土地面积为准;尚未核发土地使用证书的,应由纳税人据实申报土地面积。
这里需要注意,如果纳税人实践中非法占地开发,即土地使用权证明文件上的四至界线与实地不一致,应按实地四至界线计算土地面积。
2.面积的扣除
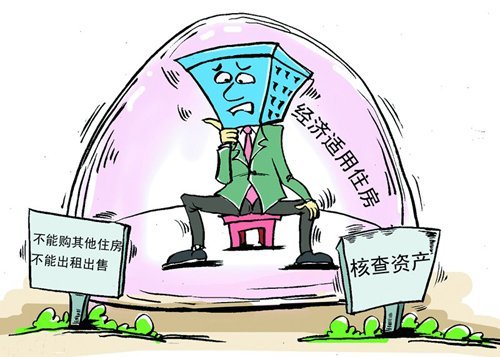
(1)经济适用房用地和廉租房用地面积扣除
《财政部 国家税务总局关于廉租住房经济适用住房和住房租赁有关税收政策的通知》(财税[2008]24号)第一条第(二)项规定:开发商在经济适用住房、商品住房项目中配套建造廉租住房,在商品住房项目中配套建造经济适用住房,如能提供政府部门出具的相关材料,可按廉租住房、经济适用住房建筑面积占总建筑面积的比例免征开发商应缴纳的城镇土地使用税。
(2)其他优惠政策用途占地面积扣除
对于其他符合优惠政策列明用途(、医院、托儿所、幼儿园,小区外与社会公用地段未加隔离的绿化用地、道路用地,小区内的荒山、林地、湖泊等尚未利用的土地)的土地面积,因为房地产企业尚在建造中,建成后的上述优惠政策列明用途房产可能占地面积和规划面积不一致,建成后也可能挪作他用,所以各地对建造期间的优惠政策列明用途土地面积是否适用优惠政策掌握不一,有的地方允许扣除,有的地方不允许扣除。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识