猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
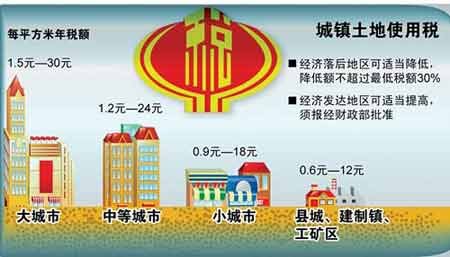
[摘要] 发布部门:财政部发布文号:财预字[1988]第60号根据国务院1988年8月6日发布的《中华人民共和国印花税暂行条例》、1988年7月12日发布的《中华人民共和国城镇土地使用税暂行条例》和我部1988年10月8日发布的《关于“印花税”、“城镇土地使用税”、“筵...
发布部门: 财政部
发布文号: 财预字[1988]第60号
根据国务院1988年8月6日发布的《中华人民共和国印花税暂行条例》、1988年7月12日发布的《中华人民共和国城镇土地使用税暂行条例》和我部1988年10月8日发布的《关于“印花税”、“城镇土地使用税”、“筵席税”开征后有关预算管理问题的规定》(以下简称“规定”),经研究决定,“印花税”和“城镇土地使用税”,与地方均暂实行五五分成,即两税收入,50%列入预算收入;50%作为地方预算固定收入,上解地区财政不参与分成。现就“印花税”、“城镇土地使用税”适用的预算科目和预算缴款办法等问题规定如下:
一、 预算科目
我部“规定”增设的国家预算收入科目32款“印花税”和33款“城镇土地使用税”分别改为32款之一“印花税()”和33款之一“城镇土地使用税()”。同时,增设32款之二“印花税(地方)”和33款之二“城镇土地使用税(地方)”两个“款”级科目。凡按《印花税暂行条例》征收两印花税,属于预算收入的50%部分,列入32款之一“印花税()”科目。属于地方预算固定收入的50%部分,适用32款之二“印花税(地方)”科目;凡按《城镇土地使用税暂行条例》征收的城镇土地使用税,属于预算收入的50%部分,列入33款之一“城镇土地使用税()”科目。属于地方预算固定收入的50%部分,适用33款之二“城镇土地使用税(地方)”科目。
二、 预算缴款
“印花税”和“城镇土地使用税”的预算缴款凭证,均使用“工商税收专用缴款书”。为简化征收和缴款手续,及时做好和地方收入的划分,征收机关或缴款单位在向国库办理“印花税”或“城镇土地使用税”缴款时,对上述税款各填开一张国库缴款书,不分预算级次,全额就地入库。各县(市)支库每日营业终了,根据两税缴款书收入累计数,按五五分成,分别划解金库和地方金库。支库收纳两税收入的处理办法,比照支库两办法办理。
三、 凡已开征印花税和城镇土地使用税,并根据我部“规定”暂作地方预算收入已入库的,请按本文规定的分成比例,由支库及时办理调库手续。no.3507
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识