
猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
房产工具

[摘要] 房贷利率调整 为何月供有人减有人增,如何计算房贷利率调整后的月供?

房贷利率调整 为何月供有人减有人增,如何计算房贷利率调整后的月供?
随着央行在2023年10月下旬宣布下调存量房贷利率政策的正式实施,许多房主迎来了房贷利率的变化。这一政策的实施,不仅影响了个人的月供支出,也在宏观层面上对经济产生了深远影响。那么,为什么房贷利率的调整会导致不同房主的月供有增有减?又该如何计算房贷利率调整后的月供呢?
首先,了解房贷利率调整带来的变化,需要从房贷利率的构成入手。在当前的房贷利率体系中,通常包括两个部分:基准贷款市场报价利率(LPR)和加点数。LPR是央行根据市场情况定期发布的利率,近年来一直在下调。而加点数则是与个人信用、贷款风险和银行政策相关的浮动利率部分。
根据背景资料显示,此次调整主要针对房贷利率中的加点部分,而LPR在2023年已下调三次。这样一来,虽然基准利率部分已经降低,但由于每个贷款者的具体加点不同,最终的利率调整幅度也不同。例如,长沙的小许房贷利率从4.2%降至3.9%,月供降低了200元,而魏先生的二套房贷款利率从5.28%降至3.9%,月供减少了400元。这种不同的调整幅度主要是因为各自贷款的初始条件不同以及加点的具体差异。
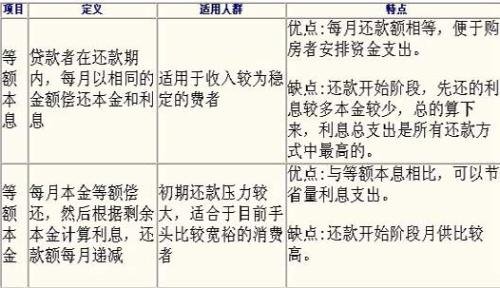
那么,如何计算房贷利率调整后的月供呢?以等额本息还款法为例,这是目前最常见的还款方式之一。在这种方法下,贷款者每月偿还的金额是固定的,只是随着时间推移,利息和本金的比例会逐渐变化。
计算月供的公式为:
\[ M = \frac{P \times r \times (1 + r)^n}{(1 + r)^n - 1} \]
其中,\( M \) 是每月还款金额,\( P \) 是贷款本金,\( r \) 是月利率(年利率除以12),\( n \) 是还款总月数。
假设小许的贷款本金是100万元,贷款期限为30年,即360个月。调整前的年利率为4.2%,调整后的年利率为3.9%。则:
- 调整前的月利率 \( = \frac{4.2\%}{12} = 0.35\% \) - 调整后的月利率 \( = \frac{3.9\%}{12} = 0.325\% \)
以调整后的利率计算:
\[ M_{\text{调整后}} = \frac{1,000,000 \times 0.00325 \times (1 + 0.00325)^{360}}{(1 + 0.00325)^{360} - 1} \]
可得出调整后的月供约为4300元,与调整前的4500元相对比,的确减少了约200元。
需要注意的是,若在还款过程中,贷款者选择了等额本金还款或其他方式,具体的月供变化可能会有所不同。此外,市民通常需在特定的重新定价日期(多数为次年1月1日)才能享受新利率,这一政策安排确保了银行有时间处理大量的利率调整工作。
综上所述,房贷利率调整带来的月供变化,取决于利率的具体构成以及还款方式。对于广大房主来说,了解利率调整对自身月供的影响,不仅有助于合理规划家庭预算,也能更好地享受政策红利。同时,在市场环境和政策变化下,保持对金融政策的关注显得尤为重要。这样,才能在不断变化的经济环境中,游刃有余地管理个人的财务状况。
- AI整理生成 -
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识