猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答

[摘要] 基金化房地产信托产品不仅要通过合理创新解决规模瓶颈和流动性约束,而且还将在以下方面实现创新突破。
中国目前的房地产行业是一个相对较高利润的行业。 同时,房地产开发绝对是一个资本密集的行业,一般大众很难参与投资,开发商的融资来源也受到严重限制。房地产信托的出现,打通了普通投资人进入房地产行业、分享行业高速增长及超额利润的路径,创造了一个全新的投资机会。但基金化房地产信托还需在以下方面实现创新突破。
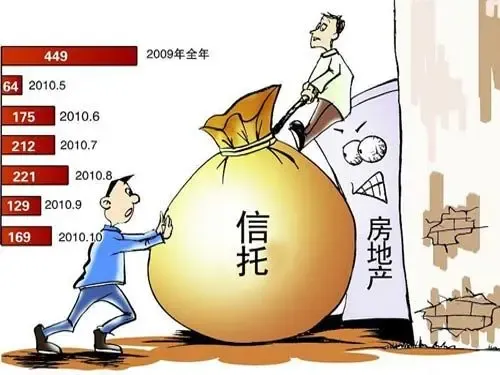
基金化房地产信托产品不仅要通过合理创新解决规模瓶颈和流动性约束,而且还将在以下方面实现创新突破:
(一)由简单信托计划转型为标准化产品系列
传统的房地产信托产品,基本操作流程都是:
合作谈判-项目论证-提出规模-确定价格-签署合约-制定计划-募集资金-发放贷款
其实质是以个案融资为核心,以信托计划为表象。每一个信托计划的内容都不可复制,导致投资者面对的是繁不胜数、内容各异的信托计划和千差万别的投资决策依据。而基金化信托产品模式,应重点设计和塑造标准化信托产品系列,信托公司的市场形象和市场信誉应逐步转化为产品导向型,要打造适应投资者需求的信托产品品牌,使基金化的信托产品逐渐具备标准化、系列化、复制化、识别化、品牌化。从而提高运作效率,降低营销成本,拓宽市场范围,实现规模效益。
(二)由特定项目融资转型为基金模式运作
严格意义上的项目融资是指为一个特定经济实体所安排的融资。在我国项目融资通常是由项目发起人为该项目筹资和经营而成立一家项目公司,由项目公司承担贷款,以项目公司的现金流量和收益作为还款来源,以项目的资产或权益作抵(质)押而取得的一种无追索权或有限追索权的贷款方式。项目融资一般都具有一次性融资金额大,项目建设期和回收期长,不确定因素多等特点。尤其在传统的房地产信托产品结构中项目融资的模式极为普遍,其融资流程与信托公司的本源职能截然相悖,即异化为所谓受人之托,代人敛财。而基金化信托产品的运行模式应是在确定基本投资方向和投资策略以后,发行标准化的信托产品,形成一个较具规模的信托资金池,再按照资金受托人、资金托管人、投资管理人等基金要素和原理进行专业化管理与运用。根据不同投资者不同的投资偏好与风险偏好,确定不同投资标的,满足不同的投资需求,最终形成:
制定投资策略-设计基金化信托产品-打造营销品牌化产品-募集资金-组合运用资金
即受人之托,代人理财规范的投融资流程。
(三)由单一投向转型为组合投资
由于传统的房地产信托产品多为项目融资型,因此其共同的弊端就是投向单一,风险高度集中,难以分散和化解,既不具备规模性,又极端缺乏流动性,难以设计和形成风险与收益的相互轧抵机制,被业界戏称为背雷模式。即此类信托产品仿佛是背在身上的雷,数量越多风险越大,一个爆发,全盘皆输。
而基金化房地产信托产品,则可以运用基金产品的设计原理和要素,在具备相对较大规模和较为充分的流动性设计的前提下,通过在不同项目、不同产品、不同领域、不同地区、不同行业之间科学合理的进行投资组合,最大程度的分散投资风险,保证投资收益。例如,既可以投资开发项目,也可以投资成熟物业;既可以投资住宅项目,也可以投资商业地产;既可以运用债权型融资,也可以运用股权投资;既可以投资一级土地开发,也可以投资持有型、出租型物业;既可以投资在发达中心城市,也可以投资在二线内地城市。如此合理组合投资的主要目的,就是有效规避投融资过程中有可能出现的各类市场风险、政策风险、信用风险以及道德风险等。通过组合投资,在防范和规避各类风险的同时,实现以丰补歉,稳定收益的目的,进而彻底避免最终的信托产品兑付风险以及由此引至的公司信誉风险和监管风险。
(四)由预期保底转型为市场选择
实行基金化房地产信托产品,并使产品的发行销售最终走向公募化的一个核心前提就是投资风险主体的明晰化。即在受托人勤勉尽职的条件下,因投资信托产品所发生的风险,导致信托财产受到损失,应全部由委托人自行承担。然而在现阶段,一方面,在各信托公司推出的传统房地产信托产品计划、信托合同以及各类宣传推介材料中,无一不明示预期收益。尽管从理论上讲,预期收益是弹性的,不同于承诺固定收益,但各信托公司在业务开展中,实际已承担了盈利预期和信托财产完整退出的巨大管理风险和信誉风险;另一方面,大多数信托产品的投资者对信托产品还很不了解,投资目的不清晰,风险主体的界定十分模糊,把市场风险和政府信誉简单而又缺乏逻辑的混淆在一起,不愿对自己投资判断所带来的风险进而导致的损失承担责任。所以,如果信托公司仍热衷于按照传统理念强化甚至误导所谓预期收益的概念,一旦房地产信托产品实现了公募发行,潜在的风险和隐患是很大的。
因此,当前我国传统的房地产信托产品靠预期收益实际为变相保底的产品模式从长远而言是难以为继的。基金化的房地产信托产品,必须明晰投资风险的主体,明确该类业务为表外业务,属非负债业务。信托公司应扎扎实实的提高自身的资产管理能力和投资盈利能力,靠真实的投资回报和风险控制树立产品品牌和市场信誉,赢得客户,占领市场。使投资者全面理解信托产品的收益和风险结构,形成未来真正市场化的信托产品需求者,最终共同培育出一个成熟、理智、有序的信托市场环境。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识