猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答

[摘要] 相对于中国,外国的倒按揭养老比较风行。中国依然是儿女赡养年迈父母为主,而中国人的落叶归根的乡土情缘也比外国人重,倒按揭养老在中国迟迟开展不了。究竟,倒按揭养老有哪些优点呢?
相对于中国,外国的倒按揭养老比较风行。中国依然是儿女赡养年迈父母为主,而中国人的落叶归根的乡土情缘也比外国人重,倒按揭养老在中国迟迟开展不了。究竟,倒按揭养老有哪些优点呢?
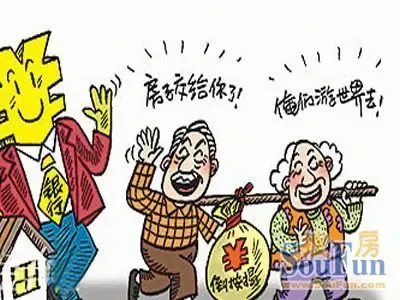
倒按揭养老的优势
第一,倒按揭养老能解决那些急需要现钱养老的老人一大难题。老人自住房抵押给银行后,银行根据房价等估算每月给付老人一笔钱。待老人离世后,银行将房产拍卖,如果低于银行这些年支出总额或与之持平,那么银行与老人“倒按揭”关系结束;反之,多余部分根据老人遗嘱分配。另外,老人的子女也可以再把房产买回,当老人离世后,子女只要把这些年银行支付给老人的总额偿还给银行,并支付贷款利息,子女就可获得房产。这对急需现钱的老人或他们的家庭来说是一个变现的好办法。
第二,倒按揭养老能减轻80后独生子女的负担。“80后”是我国第一代独生子女群体,现在已经到了婚嫁阶段,他们要面对的是典型“四二一”家庭结构:四位已经退休的老人,两个独生子女夫妇,一个已出生或将出生的小孩。在这种情况下选择“倒按揭”贷款,通过两套房产的逐渐变现,解决赡养4位老人的经济压力,将会成为“80后”夫妇的一种选择。当然,如果整个家庭资金宽裕还是可以把房子留到以后再卖。但是对于绝大多数“80后”夫妇来说,婚后的20年里是他们最需要用钱的时候,这期间变现房产将使钱的效用得到最大化。
第三,倒按揭养老有利于搞活房地产市场。当“倒按揭”养老模式实现后,具体操作“倒按揭”贷款的机构在收回住房的使用权以后,必然会将其出售或者出租,这样就会增加“二手房”的供应量,虽然此项业务收来的房子将以小户型为主,房龄也会较老,但地理位置预计会较好,这些房源在二、三级市场上会很受欢迎。对当时资金不算富裕的年轻人来说很适合他们的需要。这样的话,在一定程度上可以缓解住房问题的供需矛盾。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识