猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
[摘要] 我们通常所说的增值税,按理来说一般都需要征收,但是有一种情况除外,就是如果有购房发票但无增值者可以免征增值税。因此,在这里征收增值税,可以分为有无购房发票两种情况来进行计算。
我们通常所说的增值税,按理来说一般都需要征收,但是有一种情况除外,就是如果有购房发票但无增值者可以免征增值税。因此,在这里征收增值税,可以分为有无购房发票两种情况来进行计算。
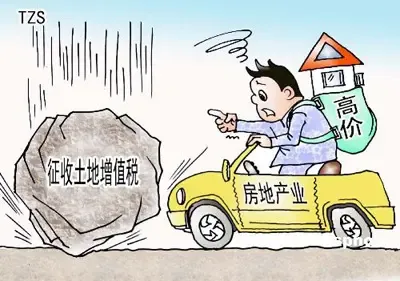
那么下面来说一下有购房发票的征收方法:
其税率为:1.增值额未超过50%的征收增值额的30%;2.增值额为50%~100%的征收增值额的40%;3.增值额为100%~200%的征收增值额的50%;4.增值额超过扣除项目金额200%以上的征收增值额的60%。”
没有购房发票的情况,其计算方法如下:
“无购房发票的按照房管局评估价总额的3%”。
现在对有无发票征收增值税举个例子:
以一套2年前购入价300万元、卖出时房管局的评估价为350万元的物业为例计算,其土地增值税如按照无购房发票的情况交易的话,需缴纳房管局评估价的3%,则为10.5万元。如果按照有购房发票的按累进制征收的话,增值了50万元,税率为30%,减合理费用后,约15万元。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识