猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
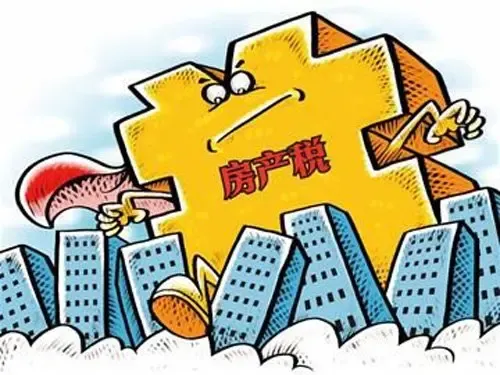
[摘要] 房产税是以房[1]屋为征税对象,按房屋的计税余值或租金收入为计税依据,向产权所有人征收的一种财产税。现行的房产税是第二步利改税以后开征的,1986年9月15日,国务院正式发布了《中华人民共和国房产税暂行条例》,从当年10月1日开始实施。
房产税是以房屋为征税对象,按房屋的计税余值或租金收入为计税依据,向产权所有人征收的一种财产税。现行的房产税是第二步利改税以后开征的,1986年9月15日,国务院正式发布了《中华人民共和国房产税暂行条例》,从当年10月1日开始实施。
在我国始于上海。1998年6月1日,亚洲金融危机导致楼市低迷,上海市出台了为期5年的购房退税政策以促进房地产市场发展。与减免契税、印花税有所不同,购房退税是购房者在买房后某段时间内,每年可获得上年度每月工资薪金、奖金等所得而缴纳的个人所得税的返还。
按照上海市政府的规定,凡在1998年6月1日至2003年5月31日共5年期间,购买上海市商品住宅或者差额换购商品房住宅(不含购公有住房),并在产权证列名为产权人,持有本市税务机关开具的个人所得税完税凭证的购房者,包括中国公民、外籍个人、华侨和香港、澳门、台湾同胞,不受户口限制,在产权证发证日期起的6个月内办理登记的,均可享受个人所得税计征税基(即个人应纳所得税额)抵扣。
在这5年内,以不超过购房金额或者差价换购金额为限,其购房金额或者换购差价金额,可以在个人取得的以下各项应纳所得税额中抵扣:工资薪金所得;采用查帐征收的个体工商业户的生产经营所得;对企事业单位的承包经营、承租经营所得;稿酬所得;特许权使用费所得;利息、股息、红利所得(但不包括从上市公司取得的股息、红利所得和对私营企业投资者带征的股息、红利所得),退回以上项目已征收的个人所得税。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识