猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
房产工具
[摘要] 自6月15日起,河南省直公积金又有利好政策,租房提取住房公积金更简便,住房公积金贷款取消评估报告,低首付比例20%,两套方案办理“商转公”、“二手房”贷款等一大批好消息,让买房族一切“妥妥的”。
申请条件
1、借款人已连续、正常、足额缴存住房公积金6个月以上(新军转干部及引进的高技术人才除外)。
2、收入稳定,信誉良好,有偿还贷款本息的能力。

3、同意按住房公积金管理中心认可的方式进行担保。
4、借款人及配偶没有尚未结清的公积金贷款、数额较大的其它债务或正在为他人提供贷款担保。
5、原商业贷款所购房产为一手商品房(非二手房),已取得《房屋所有权证》。
6、原商业贷款为住房公积金管理中心业务合作银行发放,且还款已满一年以上,近24期还款记录中违约连续不超过2期或累计不超过4期。
贷款额度
1、原商业贷款所购住房,为目前家庭唯一住房的,贷款金额不超过原购总价的70%,且不超过评估价的60%,且不超过原商业贷款本金余额。
2、家庭目前已有两套住房的,贷款金额不得高于所购房产总价的40%;暂不向已经拥有第三套及以上住房的家庭提供住房公积金贷款。
3、借款人单方在郑州市级缴存公积金的,单笔高贷款金额不超过60万元。
4、具体贷款额依据上述规定结合借款人贷款年限、家庭收入确定。
贷款期限(依据下列要求综合确定)
1、长不超过30年,同时不超过借款人法定退年龄;
2、借款人年龄加贷款期限不超过其法定退休年龄(男为65岁,女为60岁,有高级专业技术职称的可延长5年);
贷款利率
贷款利率按中国人民银行公布的住房公积金贷款利率执行,遇国家调整利率时,已放款的当年不调整,于次年1月1日起自动执行新利率,已签订贷款合同未放款的执行新利率;购买家庭第二套住房的,贷款利率按同期住房公积金个人住房贷款利率的1.1倍执行。
办理流程
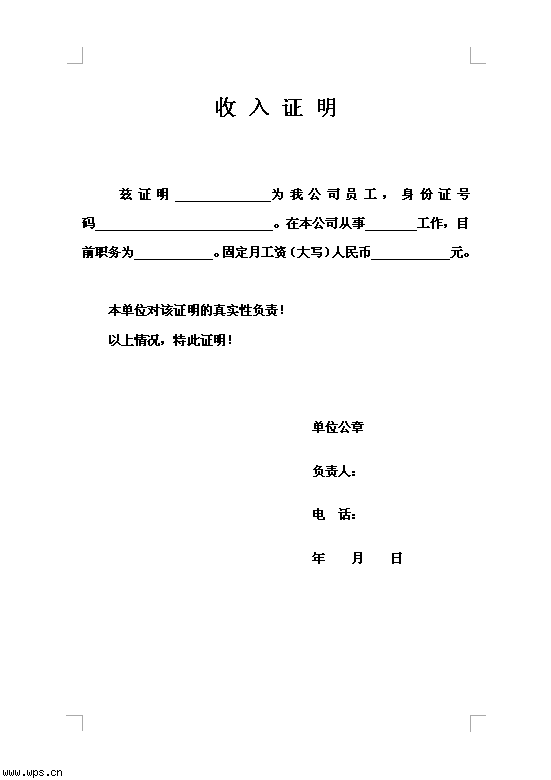
1、借款人持夫妻双方的身份证、收入证明(2份)、户口簿、结婚证、原贷款银行开具的贷款余额和无逾期证明以及近24期还款明细(不足24期的,提供全部还款明细)清单2份、原《借款合同》、《抵押合同》、《购房合同》、《房屋所有权证》等原件,向贷款初审窗口提交贷款申请,符合贷款条件的,初审人员出具《贷款资格认定表》。
2、借款人持上述资料原件到担保业务窗口(住房公积金大厦三层17号,电话67172825)办理相关手续。
3、借款人向贷款初审窗口提交相关资料,符合贷款条件的,初审人员出具《贷款审批表》。
4、借款人持《贷款审批表》及相关资料在贷款复审窗口签订《委托贷款合同》。
5、借款人持《贷款审批表》及相关资料在受托银行窗口签订《委托扣款协议》和《个人贷款借款凭证》,于贷款发放日次月对日开始还款。
6、借款人根据担保公司的通知,前来领取《委托贷款合同》和《抵押合同》。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识