猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
房产工具
[摘要] 招商银行将实施存量房贷利率新机制,新定价机制如何影响购房者?
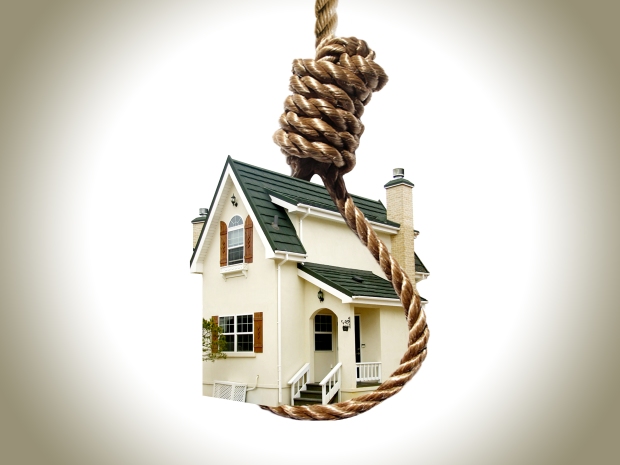
招商银行将实施存量房贷利率新机制,新定价机制如何影响购房者?
从2024年11月1日起,包括招商银行在内的多家商业银行将对商业性个人住房贷款利率实施新的定价机制。此次改革将对中国房地产市场产生深远影响,尤其是对已拥有房贷的购房者。新的利率定价机制允许借款人选择不同的重定价周期,并对加点值进行调整。这一变化可能会影响购房者的还款计划、财务状况以及未来的购房决策。
首先,新机制的核心变化在于重定价周期的灵活性。在旧的机制下,房贷利率通常以固定的周期进行调整,购房者的房贷利率受市场波动影响较小。然而,新的机制允许借款人选择3个月、6个月或12个月的重定价周期。这样的改变意味着购房者可以更加灵活地应对市场利率的变动。例如,如果市场利率下降,选择较短的重定价周期可以帮助购房者更快地享受到较低的房贷利率,从而降低还款成本。
对于像杭州的黄女士这样的购房者来说,新的利率机制提供了降低利率的机会。她的房贷利率从原来的4.2%调整到3.55%,如果她选择缩短重定价周期至3个月,那么她可以更快速地受益于市场利率的变化。这种灵活性为购房者提供了根据自身财务状况和市场预期选择最佳利率调整频率的可能。
其次,新的定价机制允许调整加点值,这对借款人来说是另一大优势。当加点值高于上季度全国平均加点值加30BP时,客户可以申请更改。调整后的加点值不得低于全国平均加点值加30BP,也不低于所在城市的加点下限。这一政策使得购房者在利率高企时有了更多的议价空间,特别是在经济不确定性较大的时期,能够为购房者提供一定的利率缓冲。
然而,新的定价机制也带来了一些挑战和风险。首先,选择较短的重定价周期虽然可以快速反映市场变化,但也意味着购房者需要承担更大的利率波动风险。当市场利率上升时,购房者的还款压力可能会增加。因此,购房者在选择重定价周期时需慎重考虑自身的风险承受能力以及未来的利率预期。
此外,新的定价机制对银行的风险管理能力提出了更高的要求。银行需要在利率波动较大的市场环境中,合理管理流动性风险和利率风险,从而保障自身的盈利能力和稳健经营。
对于未来市场的影响,新机制可能带动存量房贷客户重新评估其财务规划,并可能影响潜在购房者的决策。较低的利率和灵活的重定价周期可能刺激一部分潜在购房者进入市场,从而增加房地产市场的活跃度。然而,购房者也需保持谨慎,关注宏观经济形势和政策变化,以做出明智的购房决策。
总的来说,招商银行及其他银行实施的存量房贷利率新机制为购房者提供了更多的选择和灵活性,有助于降低购房成本和优化个人财务规划。然而,这一政策变化也要求购房者具备更强的金融素养和风险管理能力,以便在复杂的市场环境中做出最佳决策。购房者应积极与银行沟通,充分了解新机制的细节和利弊,以便在这一新的政策框架下有效地管理其房贷。
- AI整理生成 -
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识