猜你喜欢
下载房天下APP
获取更多精品房产知识
推荐
热门知识
热门问答
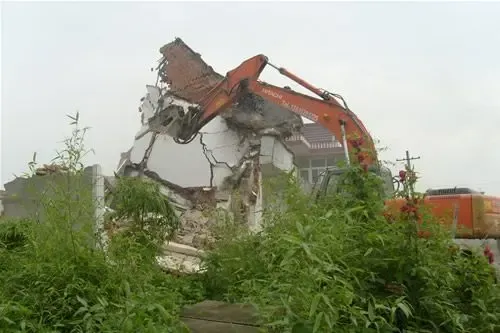
[摘要] 房地产开发企业在经营过程中,为取得土地使用权,经常发生要与原土地使用者签订房屋拆迁补偿合同。近日,有读者咨询,房地产开发企业与被拆迁户签订的房屋拆迁货币补偿合同是否要缴纳印花税?
房地产开发企业在经营过程中,为取得土地使用权,经常发生要与原土地使用者签订房屋拆迁补偿合同。近日,有读者咨询,房地产开发企业与被拆迁户签订的房屋拆迁货币补偿合同是否要缴纳印花税?
印花税暂行条例第二条规定,下列凭证为应纳税凭证:1.购销、加工承揽、建设工程承包、财产租赁、货物运输、仓储保管、借款、财产保险、技术合同或者具有合同性质的凭证;2.产权转移书据;3.营业账簿;4.权利、许可证照;5.经财政部确定征税的其他凭证。
从上述规定可知:(一)印花税属于列举性质的凭证税,凡列举的凭证都应当缴纳印花税,未列举的凭证就不需要缴纳印花税;(二)前4项当中并没有列举房屋拆迁补偿合同,而第五项属于兜底的其他应税凭证,到目前为止,财政部和国家税务总局并未把房屋拆迁货币补偿合同列入应税凭证。因此,这类房屋拆迁补偿合同不需要缴纳印花税。
免责声明:凡注明“来源:房天下”的所有文字图片等资料,版权均属房天下所有,转载请注明出处;文章内容仅供参考,不构成投资建议;文中所涉面积,如无特殊说明,均为建筑面积;文中出现的图片仅供参考,以售楼处实际情况为准。
获取更多精品房产知识